Cómo presentar el ROI de un programa de lealtad al equipo de finanzas
Muchos programas de lealtad son comercialmente muy exitosos, y los equipos que los operan pueden demostrarlo con los datos que recopilan. Estos datos muestran que los miembros participan, redimen beneficios y responden a las iniciativas del programa. Sin embargo, cuando llega el momento de definir el presupuesto para el siguiente año, los responsables de lealtad muchas veces tienen que defender su programa. Y lo hacen ante un equipo de finanzas que todavía no está convencido de su valor comercial.
El problema no siempre está en los resultados, sino en cómo se presenta el valor del programa ante los altos directivos.
¿Por qué los casos de negocio de lealtad no convencen a los altos directivos?
La mayoría de los casos de negocio de lealtad se construyen sobre una sola categoría de valor, cuando en realidad el programa genera valor de cinco formas:
- Cambios en el comportamiento de los miembros
- Generan ahorros y eficiencias operativas
- Permiten tomar mejores decisiones estratégicas
- Generan ingresos a través de terceros
- Abren nuevas oportunidades de monetización
Los equipos de lealtad suelen enfocarse primero en los comportamientos de los miembros. Esto se debe a que pueden influir directamente en ellos mediante las mecánicas del programa y sus campañas. Sin embargo, este valor comercial es más difícil de demostrar ante Finanzas. La principal dificultad está en determinar qué resultados pueden atribuirse realmente al programa.
El proceso contable complica aún más las cosas. Los costos de las recompensas, los beneficios, la tecnología y las campañas del programa suelen aparecer bajo el presupuesto de marketing. Son egresos claros y visibles. El valor comercial que genera el programa no es tan fácil de identificar. No solo toma tiempo en verse reflejado en los resultados, es difícil atribuirlo exclusivamente al programa y sus actividades.
Si un programa se evalúa únicamente por su costo, es fácil recortar el presupuesto. Esto muchas veces significa reducir el valor de las recompensas y beneficios. Como consecuencia, se debilitan los comportamientos que el programa busca generar o que ya había logrado incentivar.
Al evaluar la inversión en un programa de lealtad, existen tres consideraciones importantes para el departamento de finanzas.
Primero, si el programa genera más valor de lo que cuesta. Después, qué pasaría con el negocio si el programa no existiera. Y, por último, si invertir en el programa es la mejor forma de utilizar el capital disponible.
Un caso de negocio que se enfoque únicamente en lo primero, y que además lo haga solo a través de medir los cambios en el comportamiento de los miembros, tendrá dificultades para justificar la continuidad o el aumento de su presupuesto.
¿Cómo demostrar el valor de los cambios en el comportamiento?
El valor que genera un programa al cambiar el comportamiento de sus miembros es real. Y debe ser una parte importante del caso de negocio. Pero hay que demostrarlo utilizando las mismas métricas que finanzas utiliza para evaluar cualquier otra inversión.
El número de miembros, por más impresionante que sea, por sí solo dice poco. Finanzas quiere saber cuánto ingreso adicional generan esos miembros. Es decir, cuánto más gastan gracias al programa de lealtad.
Para calcularlo, se puede comparar el gasto de miembros y no miembros con perfiles similares. Otra opción es analizar cómo cambió el gasto de los mismos clientes antes y después de inscribirse al programa.
El nivel de participación, por más alto que sea, tampoco cuenta toda la historia. Lo importante no es solo cuántos miembros participan, sino cómo esa participación cambia su comportamiento de gasto.
McKinsey encontró que un miembro activo gasta alrededor de 10% más que uno inscrito pero inactivo. Quienes canjean sus recompensas gastan alrededor de 25% más que los miembros inactivos.
La tasa de redencion también importa. Una tasa baja puede parecer positiva porque reduce el costo de las recompensas. Sin embargo, los miembros que utilizan sus recompensas tienden a gastar más. Por eso, reducir la tasa redencion no necesariamente genera mejores resultados para el programa.
Para Finanzas, hay que ir un paso más allá y demostrar su impacto financiero. Una medida útil es comparar el costo de retener a un cliente (CRC) frente al de adquirir uno nuevo (CPA).
Para calcularlo, se debe considerar únicamente el costo incremental de retener al miembro. Esto incluye las recompensas, beneficios o incentivos utilizados específicamente para generar esa retención. De lo contrario, el costo de retener a un cliente puede sobreestimarse y parecer mayor que el de adquirir uno nuevo.
Por último, el valor de vida del cliente (CLV) suele medirse únicamente entre los miembros del programa. Pero para Finanzas, lo importante es compararlo con el CLV de los no miembros para entender cuánto valor adicional genera el programa. Esta diferencia, medida durante el mismo periodo, permite además comparar la inversión en lealtad con otras alternativas.
¿Qué ahorros deben incluirse en el caso de negocio?
El valor que genera el programa a través de ahorros suele ser fácil de demostrar, porque se puede relacionar directamente con gastos que el negocio ya conoce y puede medir.
En comparación, demostrar cuánto de un incremento en ingresos se debe específicamente al programa de lealtad puede ser más difícil. Esto se debe a que otros factores, como las promociones, los cambios de precio, la estacionalidad o las campañas de marketing, también pueden influir en las ventas.
Por eso, los ahorros suelen ser más fáciles de defender ante finanzas y vale la pena presentarlos desde el principio.
La mayor parte de los ahorros en un programa proviene de tres áreas. Primero, el programa crea un canal directo con sus miembros. Esto reduce la dependencia de medios y plataformas publicitarias de terceros y mejora el retorno de la inversión.
Segundo, los puntos u otras monedas de lealtad permiten ofrecer valor a los miembros sin recurrir constantemente a descuentos. Esto ayuda a proteger el margen.
Y tercero, los datos del programa pueden mejorar los pronósticos de demanda y ayudar a reducir costos de inventario y distribución.
Al presentar resultados a Finanzas, es importante demostrar que se controla el costo de las recompensas sin reducir su valor para los miembros. Reducir costos ayuda a proteger el margen. Sin embargo, si los miembros perciben poco valor, las recompensas no generarán el comportamiento esperado.
Plantear esto desde el principio demuestra que el equipo de lealtad comprende los costos y el valor comercial del programa.
¿Cómo se cuantifica el valor de los datos y la toma de decisiones?
Esta es una de las fuentes de valor comercial que más se omite cuando se presenta el caso de negocio del programa, y también una de las más difíciles de cuantificar.
Los datos del programa pueden ayudar a tomar mejores decisiones de negocio, por ejemplo, dónde abrir nuevas sucursales, cómo mejorar la propuesta de valor para los clientes, cómo posicionar la marca o dónde encontrar nuevas oportunidades de crecimiento.
Es más fácil medir los ingresos incrementales de los miembros que asignar un valor económico a mejores decisiones. Para demostrar ese valor, se puede identificar una decisión tomada gracias a los datos del programa. Después, estimar qué habría ocurrido sin esa información.
Por ejemplo, una empresa de telecomunicaciones puede utilizar sus datos para predecir qué clientes tienen mayor riesgo de abandono. Con esta información, puede decidir qué incentivos ofrecerles para que se queden.
La estrategia permite dirigir los incentivos a este segmento. Sin embargo, paradójicamente, los clientes más leales, con menor riesgo de abandono, reciben menos beneficios.
Presentar a finanzas una decisión concreta como esta, incluyendo el valor que genera y las contradicciones que puede crear, suele ser más convincente que simplemente afirmar que los datos del programa tienen valor.
¿Qué pasa con los ingresos a través de terceros?
Cuando un programa alcanza suficiente escala, puede dejar de ser solo una herramienta de apoyo para el negocio y convertirse también en una importante fuente de ingresos. Por ejemplo, Delta Airlines reportó que su programa de lealtad SkyMiles generó US$8,200 millones en remuneración con American Express en 2025, principalmente a través de su relación de tarjetas co-branded, y espera que esta cifra se acerque a los US$10,000 millones en los próximos años.
Muy pocos programas alcanzan esta escala, y proyectar ingresos similares sin una justificación sólida puede restarle credibilidad al caso de negocio. Los programas propios de una marca tienen menos oportunidades de generar este tipo de ingresos que los programas de coalición, aunque existen algunas alternativas, como las ofertas financiadas por proveedores.
Si el programa todavía está en una etapa inicial, lo más realista es presentar los ingresos a través de terceros como una oportunidad futura, que dependerá de alcanzar un volumen suficiente de miembros. Ser claro al respecto ayuda a mantener la credibilidad del resto del caso de negocio.
Más allá de los ingresos generados a través de terceros, los programas de lealtad también pueden abrir nuevas oportunidades de monetización. Estas dependerán del modelo de negocio, las características del programa y las oportunidades comerciales que la empresa pueda desarrollar a partir de él.
¿Cómo demostrar qué habría pasado sin el programa de lealtad?
Esta es una de las preguntas que más suelen quedar sin respuesta en un caso de negocio y, al mismo tiempo, una de las más importantes para el equipo de finanzas.
En la práctica, existen dos formas de abordarlo. La primera consiste en comparar el comportamiento de compra de miembros y no miembros con perfiles similares. Este método funciona mejor en programas establecidos que cuentan con suficientes datos. La segunda consiste en realizar un experimento con un grupo de control, donde el programa opera normalmente en un mercado o canal, pero no en otro, para después comparar los resultados.
Ambos métodos tienen limitaciones que vale la pena reconocer al presentar el caso de negocio. Comparar miembros y no miembros puede sobreestimar el impacto del programa. Esto se debe a que algunos clientes podrían haberse inscrito porque desde antes eran más leales a la marca, y no necesariamente porque el programa haya cambiado su comportamiento.
Un experimento con un grupo de control ofrece resultados más rigurosos, pero requiere coordinación operativa y aceptar posibles efectos negativos a corto plazo en el mercado donde se realiza la prueba. Explicar tanto el método utilizado como sus limitaciones ayuda a generar mayor credibilidad ante el equipo de finanzas, en lugar de restarla.
¿Cómo estructurar el caso de negocio?
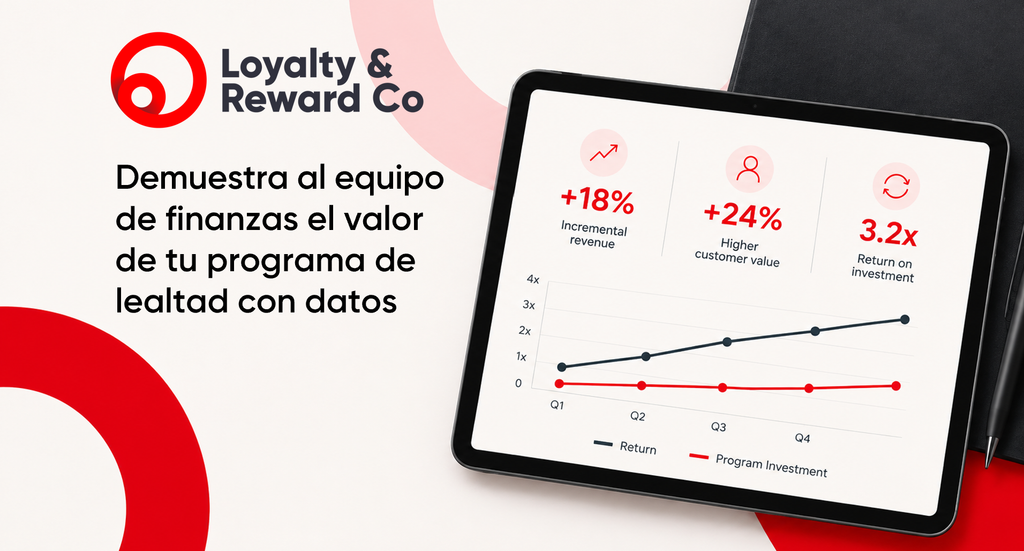
Comienza con un resumen financiero. Presenta el retorno neto del programa en términos monetarios y como porcentaje de la inversión. Utiliza los resultados del último año completo y muestra su evolución en el tiempo.
Finanzas suele revisar primero el resumen ejecutivo. Si este no es convincente, es probable que el resto de la presentación reciba poca atención.
Estructura el caso de negocio en torno a las cinco fuentes de valor comercial del programa. Para cada una, presenta los resultados que puedas cuantificar con datos e indica claramente cuándo se han utilizado estimaciones. Esto permite demostrar que el programa genera valor económico más allá de los resultados de marketing y diferencia el caso de negocio de una simple solicitud de presupuesto.
También es importante abordar el pasivo financiero asociado a los puntos acumulados por los miembros. El equipo de finanzas conoce esta obligación, por lo que conviene presentar desde el principio la tasa de puntos que vencen sin redimirse, la evolución de las redenciones y los controles establecidos para gestionar este pasivo, en lugar de esperar a que lo cuestionen.
Por último, explica por qué invertir en el programa representa un buen uso del capital. Por ejemplo, si retener a un cliente mediante el programa cuesta menos que adquirir uno nuevo a través de publicidad pagada, presenta esa comparación claramente. Así respondes directamente a una de las principales preocupaciones de finanzas, que es determinar si el programa representa la mejor alternativa para invertir los recursos disponibles.
En resumen, lo que el equipo de finanzas necesita saber sobre el valor de un programa de lealtad
Indicadores financieros
Los ingresos incrementales, el costo total del programa, el pasivo por puntos, el costo de retención frente al de adquisición y la diferencia en el valor de vida del cliente (CLV) entre miembros y no miembros.
Demostración de ingresos incrementales
Comparando el comportamiento de compra de miembros y no miembros con perfiles similares, o mediante un experimento con un grupo de control. En ambos casos, es importante reconocer las limitaciones del método utilizado.
Gestión del pasivo por puntos
Sí. Finanzas necesita conocer la evolución de las redenciones, los puntos que vencen sin utilizarse y los controles establecidos para gestionar este pasivo.
En Loyalty & Reward Co ayudamos a las empresas a medir el impacto comercial de sus programas de lealtad y construir casos de negocio sólidos que justifiquen su inversión.
Conoce nuestros servicios de consultoría en lealtad o contáctanos para conversar sobre cómo podemos ayudarte.